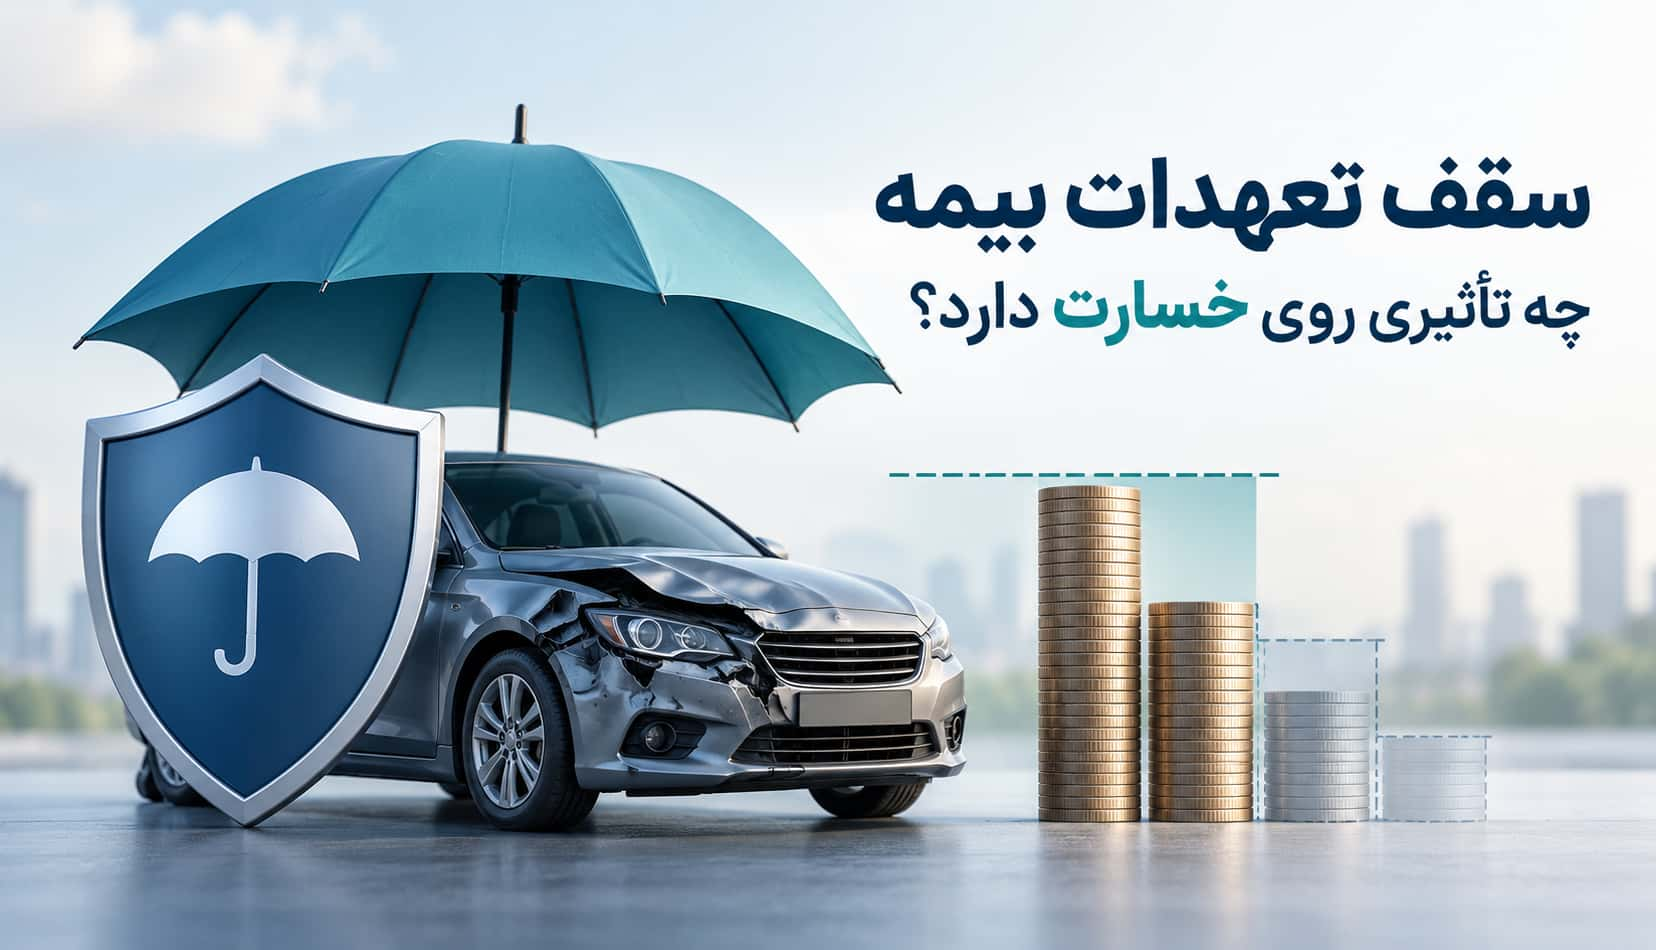
وقتی بیمه میخریم، معمولاً اولین چیزی که به آن توجه میکنیم قیمت بیمهنامه است؛ اما در زمان خسارت، موضوع مهمتری خودش را نشان میدهد: سقف تعهدات بیمه.
سقف تعهدات مشخص میکند شرکت بیمه در صورت وقوع حادثه حداکثر تا چه مبلغی مسئول پرداخت خسارت است. بنابراین ممکن است دو بیمهنامه قیمت نزدیکی داشته باشند، اما میزان حمایتی که در زمان حادثه ارائه میکنند کاملاً متفاوت باشد.
اگر خسارت از سقف تعهد بیشتر شود، شرکت بیمه تنها تا همان مبلغ درجشده در بیمهنامه پرداخت میکند و باقی خسارت باید از سوی بیمهگذار یا فرد مسئول جبران شود.
سقف تعهدات بیمه یعنی چه؟
سقف تعهدات بیمه حداکثر مبلغی است که شرکت بیمه طبق قرارداد موظف به پرداخت آن است.
این مبلغ بسته به نوع بیمه و پوشش آن انتخابی متفاوت است. حتی ممکن است در یک بیمهنامه چند سقف تعهد مختلف وجود داشته باشد.
برای مثال، در یک قرارداد میتوان برای خسارت مالی، خسارت جانی یا بعضی پوششهای تکمیلی، مبالغ جداگانهای تعیین کرد.
به همین دلیل، فقط دانستن اینکه «بیمه داریم» کافی نیست؛ باید بدانیم این بیمه در شرایط مختلف تا چه اندازه از ما حمایت میکند.
آیا سقف تعهد بیشتر همیشه بهتر است؟
از نظر میزان حمایت بیمهای، سقف بالاتر معمولاً پوشش بیشتری ایجاد میکند؛ اما این به آن معنا نیست که همیشه باید بالاترین گزینه موجود را انتخاب کرد.
سقف مناسب باید براساس میزان ریسک، ارزش دارایی، نوع فعالیت و شرایط مالی فرد تعیین شود.
برای مثال، اگر با خودرو در محیطی رفتوآمد میکنید که احتمال برخورد با خودروهای گرانقیمت بیشتر است، انتخاب سقف تعهد مالی بالاتر میتواند تصمیم منطقیتری باشد.
در مقابل، انتخاب سقف تعهد صرفاً به خاطر ارزانتر شدن بیمهنامه ممکن است هنگام خسارت، هزینه بسیار بیشتری ایجاد کند.
تأثیر روی خسارت!
یک مثال ساده موضوع را روشنتر میکند.
یک مثال ساده موضوع
فرض کنید در یک تصادف، میزان خسارت واردشده به خودروی طرف مقابل ۸۰۰ میلیون تومان باشد، اما سقف تعهد مالی بیمهنامه شما ۵۰۰ میلیون تومان تعیین شده باشد.
در این شرایط، شرکت بیمه حداکثر تا ۵۰۰ میلیون تومان خسارت را پرداخت میکند و ۳۰۰ میلیون تومان باقیمانده خارج از تعهد بیمه خواهد بود.
بنابراین حتی اگر بیمهنامه معتبر باشد، شرکت بیمه بیشتر از سقفی که در قرارداد مشخص شده مسئولیتی ندارد.
این موضوع نشان میدهد انتخاب سقف تعهد پایین میتواند در خسارتهای سنگین، بخش قابل توجهی از هزینه را بر عهده خود فرد بگذارد.
سقف تعهدات در بیمه شخص ثالث
یکی از مهمترین کاربردهای مفهوم سقف تعهدات در بیمه شخص ثالث دیده میشود.
در صورت وقوع تصادف، بیمه شخص ثالث خسارتهای مالی و جانی واردشده به اشخاص ثالث را براساس شرایط بیمهنامه جبران میکند.
اگر خسارت مالی حادثه بیشتر از سقف تعهد مالی انتخابشده باشد، شرکت بیمه تنها تا همان سقف مسئول پرداخت است.
مثلاً اگر سقف تعهد مالی بیمهنامه ۶۰۰ میلیون تومان باشد و خسارت واردشده به خودروی طرف مقابل ۹۰۰ میلیون تومان برآورد شود، بخشی از خسارت خارج از تعهد بیمه قرار میگیرد.
به همین دلیل، هنگام خرید یا تمدید بیمه شخص ثالث بهتر است فقط به حداقل تعهد مالی توجه نکنید.
سقف تعهدات در بیمه بدنه
در بیمه بدنه خودرو نیز ارزش خودرو و میزان پوششهای انتخابی اهمیت زیادی دارند.
اگر خودرو کمتر از ارزش واقعی خود بیمه شده باشد یا برخی پوششها سقف محدودی داشته باشند، ممکن است هنگام خسارت مبلغ دریافتی کمتر از انتظار شما باشد.
پوششهایی مانند سرقت قطعات، شکست شیشه، بلایای طبیعی یا برخی پوششهای تکمیلی ممکن است شرایط و سقف پرداخت مخصوص به خود را داشته باشند.
بنابراین بهتر است قبل از خرید بیمه بدنه، جزئیات هر پوشش را جداگانه بررسی کنید.
تفاوت سقف تعهدات با فرانشیز چیست؟
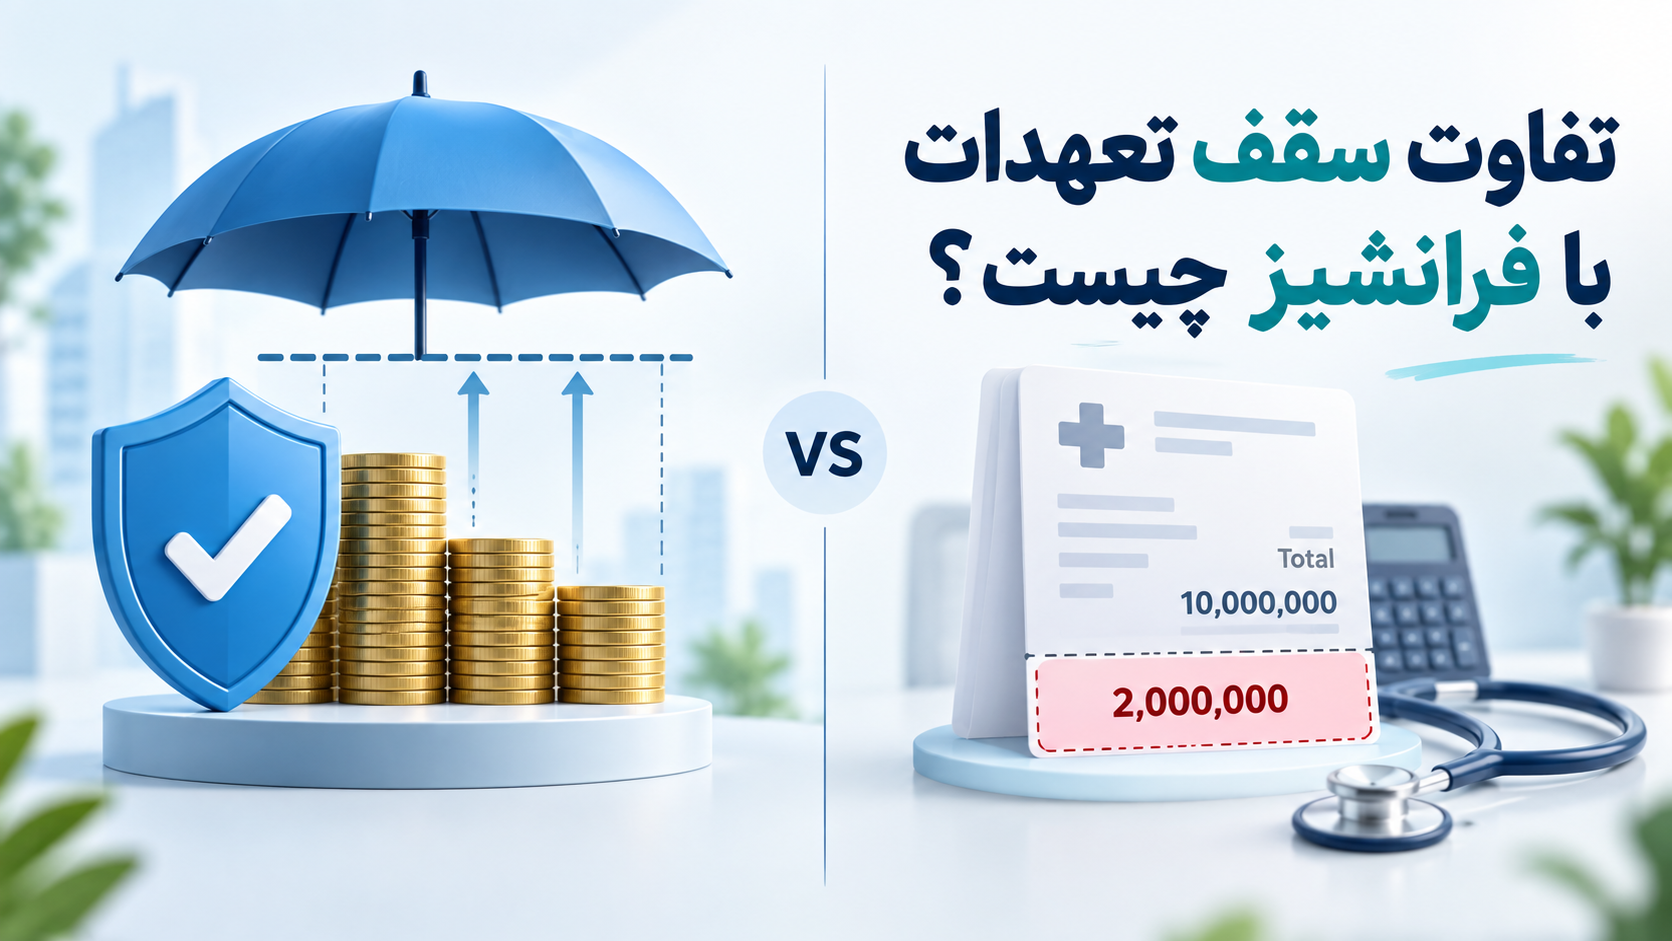
سقف تعهدات و فرانشیز دو مفهوم متفاوت هستند که گاهی با یکدیگر اشتباه گرفته میشوند.
سقف تعهدات مشخص میکند شرکت بیمه حداکثر تا چه مبلغی خسارت را پرداخت میکند.
اما فرانشیز بخشی از خسارت است که طبق شرایط قرارداد بر عهده بیمهگذار باقی میماند.
در نتیجه ممکن است یک خسارت هم تحت تأثیر سقف تعهدات قرار بگیرد و هم بخشی از آن به دلیل فرانشیز توسط بیمهشده پرداخت شود.
چرا انتخاب ارزانترین بیمه همیشه بهترین تصمیم نیست؟
دو بیمهنامه را تصور کنید:
یکی حق بیمه کمتری دارد، اما سقف تعهد آن پایینتر است. دیگری کمی گرانتر است، اما تعهد مالی بیشتری ارائه میدهد.
اگر حادثهای رخ ندهد، گزینه اول ممکن است اقتصادیتر به نظر برسد؛ اما در یک خسارت سنگین، تفاوت چندصد میلیونی در میزان پرداخت بیمه میتواند اهمیت بسیار بیشتری از اختلاف قیمت اولیه بیمهنامه داشته باشد.
بنابراین هنگام مقایسه بیمهها بهتر است این موارد را کنار هم ببینید:
- میزان حق بیمه
- سقف تعهدات
- پوششهای اصلی و اضافی
- فرانشیز
- شرایط پرداخت خسارت
چگونه سقف تعهد مناسب انتخاب کنیم؟
برای انتخاب سقف تعهد، بهتر است چند سؤال از خودتان بپرسید:
ارزش دارایی مورد بیمه چقدر است؟ احتمال وقوع خسارت سنگین چقدر است؟ در صورت وقوع حادثه، چه میزان هزینه را میتوانید شخصاً پرداخت کنید؟ آیا پوشش فعلی با شرایط امروز و هزینههای احتمالی خسارت تناسب دارد؟
پاسخ به این سؤالها کمک میکند بیمهنامهای انتخاب کنید که صرفاً ارزان نباشد، بلکه در زمان نیاز نیز حمایت مناسبی ارائه دهد.
سوالات متداول درباره سقف تعهدات بیمه
اگر خسارت کمتر از سقف تعهد باشد چه اتفاقی میافتد؟
در این حالت، خسارت براساس شرایط بیمهنامه، میزان ارزیابیشده و فرانشیز احتمالی بررسی و پرداخت میشود.
اگر خسارت بیشتر از سقف بیمه باشد چه میشود؟
شرکت بیمه تنها تا حداکثر سقف تعهد درجشده در بیمهنامه مسئول پرداخت است و مبلغ مازاد ممکن است بر عهده فرد مسئول باقی بماند.
آیا میتوان سقف تعهد را افزایش داد؟
در بسیاری از بیمهنامهها امکان انتخاب تعهد بالاتر هنگام خرید یا تمدید وجود دارد. شرایط دقیق به نوع بیمه و شرکت بیمهگر بستگی دارد.
آیا سقف تعهد بیشتر باعث افزایش قیمت بیمه میشود؟
معمولاً بله. با افزایش تعهد شرکت بیمه، مبلغ حق بیمه نیز میتواند بیشتر شود؛ اما این افزایش هزینه ممکن است در مقایسه با پوشش مالی بیشتری که دریافت میکنید منطقی باشد.
جمعبندی
سقف تعهدات بیمه یکی از مهمترین بخشهای هر بیمهنامه است و مستقیماً مشخص میکند شرکت بیمه در زمان خسارت تا چه مبلغی از شما حمایت میکند.
انتخاب سقف پایین فقط برای کاهش هزینه اولیه بیمهنامه ممکن است در زمان وقوع حادثه، باعث پرداخت مبلغ قابل توجهی از جیب شما شود.
بهتر است قبل از خرید یا تمدید بیمه، علاوه بر قیمت، سقف تعهدات، نوع پوششها و شرایط خسارت را نیز با دقت مقایسه کنید.
برای انتخاب بیمهنامه متناسب با نیاز و بررسی سقف تعهدات مختلف، میتوانید از مشاوره آتی بیمه استفاده کنید و گزینههای موجود را قبل از خرید با یکدیگر مقایسه کنید.