بیشتر ما زمانی به بیمه فکر میکنیم که خرید آن اجباری باشد یا احتمال وقوع یک خسارت را جدی احساس کنیم. برای همین، بیمه شخص ثالث خودرو یا بیمه درمان معمولاً بیشتر از سایر انواع بیمه شناخته شدهاند. با این حال، بعضی پوششهای بیمهای وجود دارند که شاید در زندگی روزمره کمتر درباره آنها صحبت شود، اما در زمان وقوع یک اتفاق غیرمنتظره میتوانند از تحمیل هزینههای سنگین جلوگیری کنند.
نکته مهم این است که بیمه فقط برای جبران یک خسارت مشخص طراحی نشده است. هر فرد با توجه به شغل، محل زندگی، داراییها و شرایط زندگی خود با ریسکهای متفاوتی مواجه است و انتخاب درست پوشش بیمهای میتواند نقش مهمی در مدیریت این ریسکها داشته باشد.
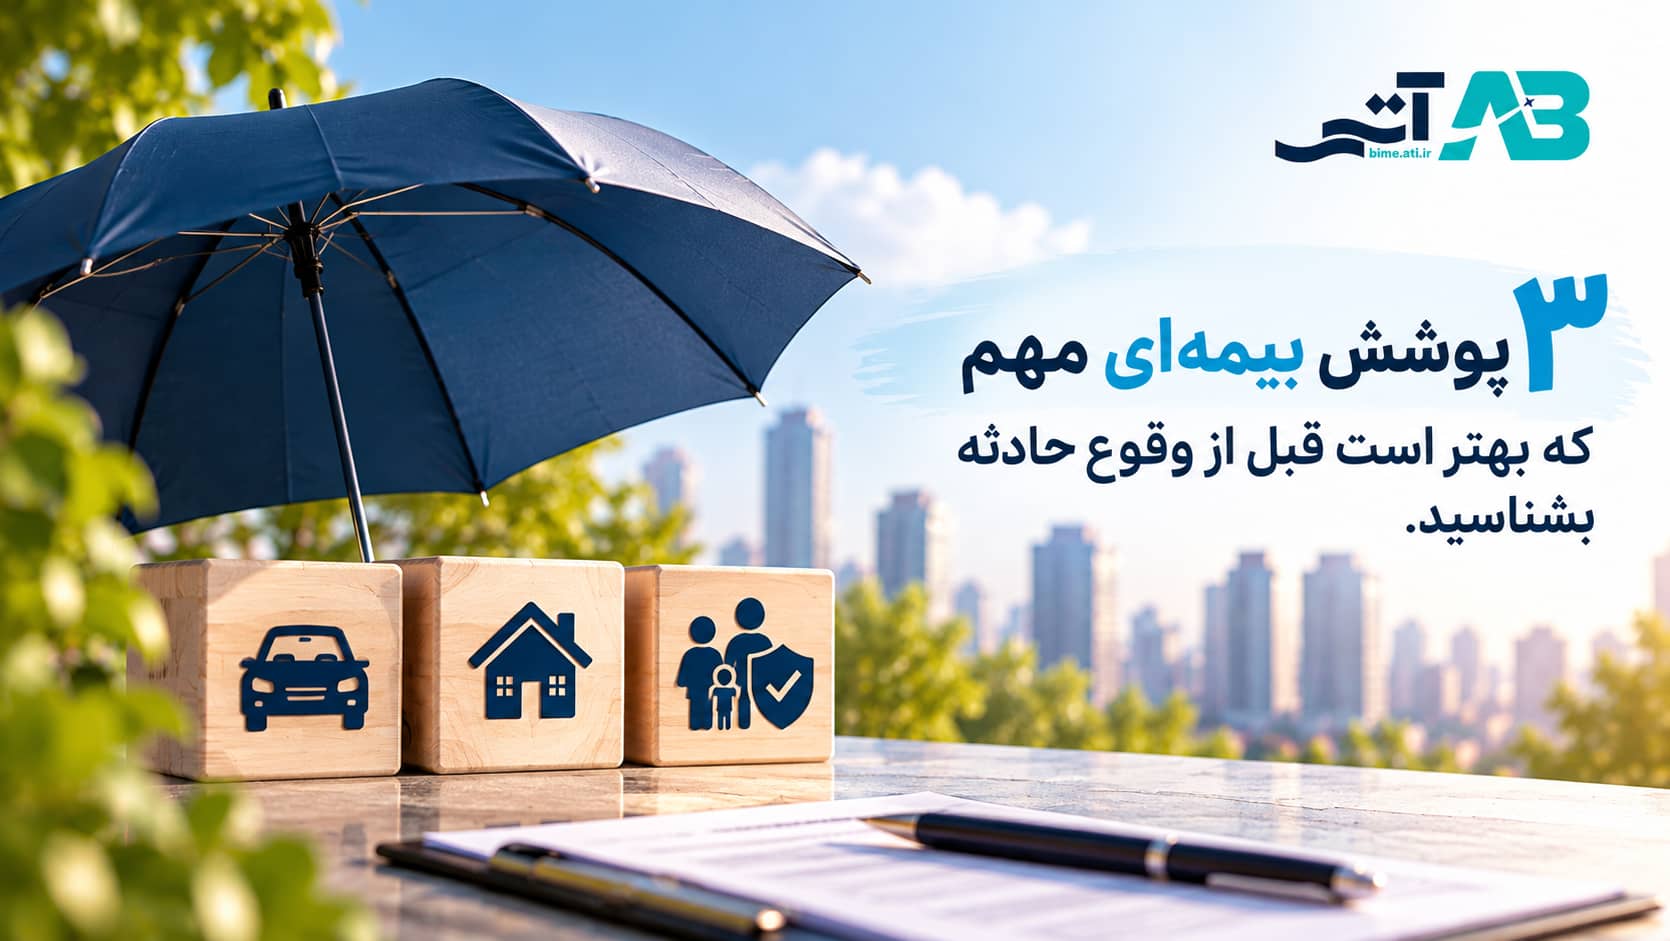
در ادامه با سه پوشش مهم آشنا میشویم که شاید امروز اولویت شما نباشند، اما ممکن است در آینده اهمیت آنها را بیشتر احساس کنید.
بیمه حوادث؛ حمایت مالی در برابر اتفاقات پیشبینینشده
حادثه زمان مشخصی ندارد. ممکن است هنگام کار، ورزش، سفر، انجام فعالیتهای روزمره یا حتی در خانه اتفاقی رخ دهد که به آسیب جسمی منجر شود.
هزینه چنین اتفاقاتی تنها به مراجعه به پزشک محدود نمیشود. گاهی فرد برای مدتی امکان کار کردن ندارد، به درمان طولانیمدت نیاز پیدا میکند یا با آسیب جدیتری روبهرو میشود. در چنین شرایطی، داشتن بیمه حوادث میتواند بخشی از فشار مالی ایجادشده را کاهش دهد.
بسته به نوع قرارداد و شرایط بیمهنامه، پوشش بیمه حوادث ممکن است مواردی مانند هزینههای پزشکی ناشی از حادثه، نقص عضو، ازکارافتادگی یا فوت ناشی از حادثه را شامل شود.
البته تمام بیمهنامههای حوادث شرایط یکسانی ندارند. میزان سرمایه انتخابشده، سقف تعهدات، نوع فعالیت فرد و پوششهای خریداریشده در میزان حمایت بیمهگر تأثیرگذار هستند.
بیمه حوادث برای چه افرادی مناسب است؟
این بیمه فقط برای افرادی که در محیطهای پرخطر کار میکنند نیست. کارمندان، صاحبان مشاغل، ورزشکاران، دانشجویان و حتی افرادی که فعالیت روزانه معمولی دارند نیز ممکن است از مزایای این پوشش استفاده کنند.
اگر وقوع یک حادثه بتواند برای مدتی درآمد شما را تحت تأثیر قرار دهد یا هزینه درمان قابلتوجهی ایجاد کند، بررسی شرایط بیمه حوادث میتواند تصمیم منطقیتری باشد.
پوششهای اضافی بیمه آتشسوزی؛ فراتر از آتش گرفتن ساختمان
نام «بیمه آتشسوزی» ممکن است این تصور را ایجاد کند که کاربرد آن فقط هنگام وقوع آتشسوزی است. در حالی که یکی از مزایای مهم این بیمه، امکان اضافه کردن پوششهای مختلف متناسب با شرایط ساختمان و محل زندگی است.
خطرات اصلی بیمه آتشسوزی معمولاً شامل آتشسوزی، انفجار و صاعقه هستند، اما بیمهگذار میتواند در بسیاری از بیمهنامهها پوششهای دیگری را نیز انتخاب کند.
برای مثال، بسته به شرکت بیمه و شرایط قرارداد، امکان اضافه شدن پوششهایی مانند زلزله، سیل، طوفان، ترکیدگی لوله آب، سقوط اجسام یا سرقت با شکست حرز وجود دارد.
همین پوششهای جانبی هستند که میتوانند بیمه آتشسوزی را به یک ابزار مهم برای حفاظت از خانه و داراییهای داخل آن تبدیل کنند.
فقط ارزش ساختمان را در نظر نگیرید!
یکی از اشتباهات رایج هنگام خرید بیمه آتشسوزی، توجه صرف به ارزش ساختمان است.
وسایل موجود در خانه نیز سرمایه محسوب میشوند. مبلمان، لوازم خانگی، وسایل دیجیتال، تجهیزات آشپزخانه و سایر داراییها در صورت وقوع یک حادثه ممکن است دچار خسارت شوند و جایگزینی آنها هزینه بالایی داشته باشد.
بنابراین هنگام انتخاب این بیمه بهتر است مشخص کنید که فقط ساختمان بیمه میشود یا اثاثیه و لوازم داخل آن نیز تحت پوشش قرار دارند.
همچنین شرایط جغرافیایی محل سکونت را در نظر بگیرید. برای مثال، اگر منطقهای در معرض زلزله یا سیل قرار دارد، بررسی پوشش مربوط به آن خطر میتواند اهمیت بیشتری داشته باشد.
بیمه مسئولیت؛ زمانی که خسارت به فرد دیگری وارد میشود
همه خسارتها مربوط به خود ما یا داراییهایمان نیستند. گاهی ممکن است در نتیجه یک فعالیت، اشتباه یا حادثه، شخص دیگری آسیب ببیند و مسئولیت جبران خسارت متوجه ما شود.
در چنین شرایطی بیمه مسئولیت اهمیت پیدا میکند.
این بیمه انواع مختلفی دارد و با توجه به شغل یا نوع فعالیت افراد طراحی میشود. برای مثال، بیمه مسئولیت کارفرما در قبال کارکنان، بیمه مسئولیت پزشکان، مهندسان، مدیران ساختمان و صاحبان برخی کسبوکارها نمونههایی از این گروه هستند.
فرض کنید یکی از کارکنان یک مجموعه هنگام انجام وظایف خود دچار حادثه شود یا فعالیت حرفهای یک فرد موجب خسارت به شخص دیگری شود. در صورتی که مسئولیت فرد یا مجموعه احراز شود، هزینه جبران خسارت ممکن است بسیار بیشتر از چیزی باشد که در ابتدا تصور میشد.
داشتن بیمه مسئولیت مناسب میتواند در چنین موقعیتهایی بخشی از خسارتهای مشمول بیمهنامه را جبران کند.
انتخاب نوع بیمه مسئولیت اهمیت زیادی دارد
تنوع بیمههای مسئولیت زیاد است و انتخاب یک بیمهنامه عمومی بدون توجه به نوع فعالیت همیشه کافی نیست.
پیش از خرید باید مشخص شود چه افرادی ممکن است در معرض خسارت قرار بگیرند، نوع فعالیت شما چیست و چه تعهداتی احتمال دارد بر عهدهتان قرار گیرد. سپس میتوان پوشش مناسبتری انتخاب کرد.
قبل از خرید بیمه، فقط حق بیمه را مقایسه نکنید
یکی از مهمترین نکات در انتخاب انواع بیمه، توجه به جزئیات قرارداد است.
ارزانتر بودن یک بیمهنامه لزوماً به معنی انتخاب بهتر نیست. گاهی تفاوت اندکی در مبلغ پرداختی میتواند به تفاوت قابلتوجهی در سقف تعهدات یا تعداد پوششها منجر شود.
قبل از خرید، بهتر است این موارد را بررسی کنید:
- خطرات و خسارتهای تحت پوشش
- سقف تعهدات شرکت بیمه
- میزان فرانشیز
- استثنائات بیمهنامه
- شرایط و مدارک دریافت خسارت
- پوششهای اضافی قابل انتخاب
مقایسه این موارد کمک میکند تصمیم شما فقط بر اساس قیمت نباشد و بیمهنامهای انتخاب کنید که هنگام نیاز واقعاً کاربرد داشته باشد.
کدام پوشش بیمهای برای شما مناسبتر است؟
پاسخ این سؤال برای همه یکسان نیست.
فردی که صاحب کسبوکار است ممکن است بیش از هر چیز به بیمه مسئولیت نیاز داشته باشد. صاحب یک خانه میتواند پوششهای تکمیلی بیمه آتشسوزی را جدیتر بررسی کند و فردی که فعالیت روزانه یا شغلی پرتحرکی دارد شاید بیمه حوادث را در اولویت قرار دهد.
بنابراین قبل از خرید هر بیمهای، بهتر است ابتدا ریسکهای اصلی زندگی و فعالیت خود را شناسایی کنید.
بیمه حوادث، پوششهای تکمیلی بیمه آتشسوزی و بیمه مسئولیت تنها سه نمونه از پوششهایی هستند که ممکن است تا قبل از وقوع خسارت کمتر به آنها توجه شود؛ اما انتخاب بهموقع آنها میتواند در شرایط دشوار، از ایجاد هزینههای پیشبینینشده جلوگیری کند.
در آتی بیمه میتوانید انواع بیمهنامهها و پوششهای مختلف را بررسی و مقایسه کنید و با توجه به نیاز، بودجه و شرایط خود، انتخاب آگاهانهتری داشته باشید.
سوالات متداول
۱. چرا باید قبل از وقوع حادثه با پوششهای بیمهای آشنا باشیم؟
چون بعد از وقوع حادثه دیگر امکان اضافهکردن پوششی که قبلاً خریداری نشده وجود ندارد. شناخت پوششها قبل از خرید کمک میکند بیمهنامهای انتخاب کنید که در زمان خسارت واقعاً پاسخگوی نیاز شما باشد.
۲. مهمترین پوششهای بیمهای که بهتر است هنگام خرید بررسی کنیم کداماند؟
این موضوع به نوع بیمهنامه بستگی دارد، اما بهطور کلی پوشش خسارتهای مالی، خسارتهای جانی و پوششهای تکمیلی یا اضافی از مهمترین مواردی هستند که باید قبل از خرید بیمه به شرایط و سقف تعهدات آنها توجه کرد.
۳. آیا داشتن بیمه به این معنی است که تمام خسارتها پرداخت میشوند؟
خیر. هر بیمهنامه شرایط، سقف تعهدات و استثناهای مشخصی دارد. ممکن است بعضی خسارتها خارج از پوشش باشند یا تنها تا مبلغ مشخصی پرداخت شوند؛ به همین دلیل مطالعه شرایط بیمهنامه اهمیت زیادی دارد.
۴. سقف پوشش بیمه چه تأثیری در زمان دریافت خسارت دارد؟
سقف پوشش حداکثر مبلغی است که شرکت بیمه در یک خسارت یا طی مدت بیمهنامه پرداخت میکند. اگر خسارت از این مبلغ بیشتر باشد، ممکن است بخشی از هزینه بر عهده خود بیمهگذار قرار بگیرد.