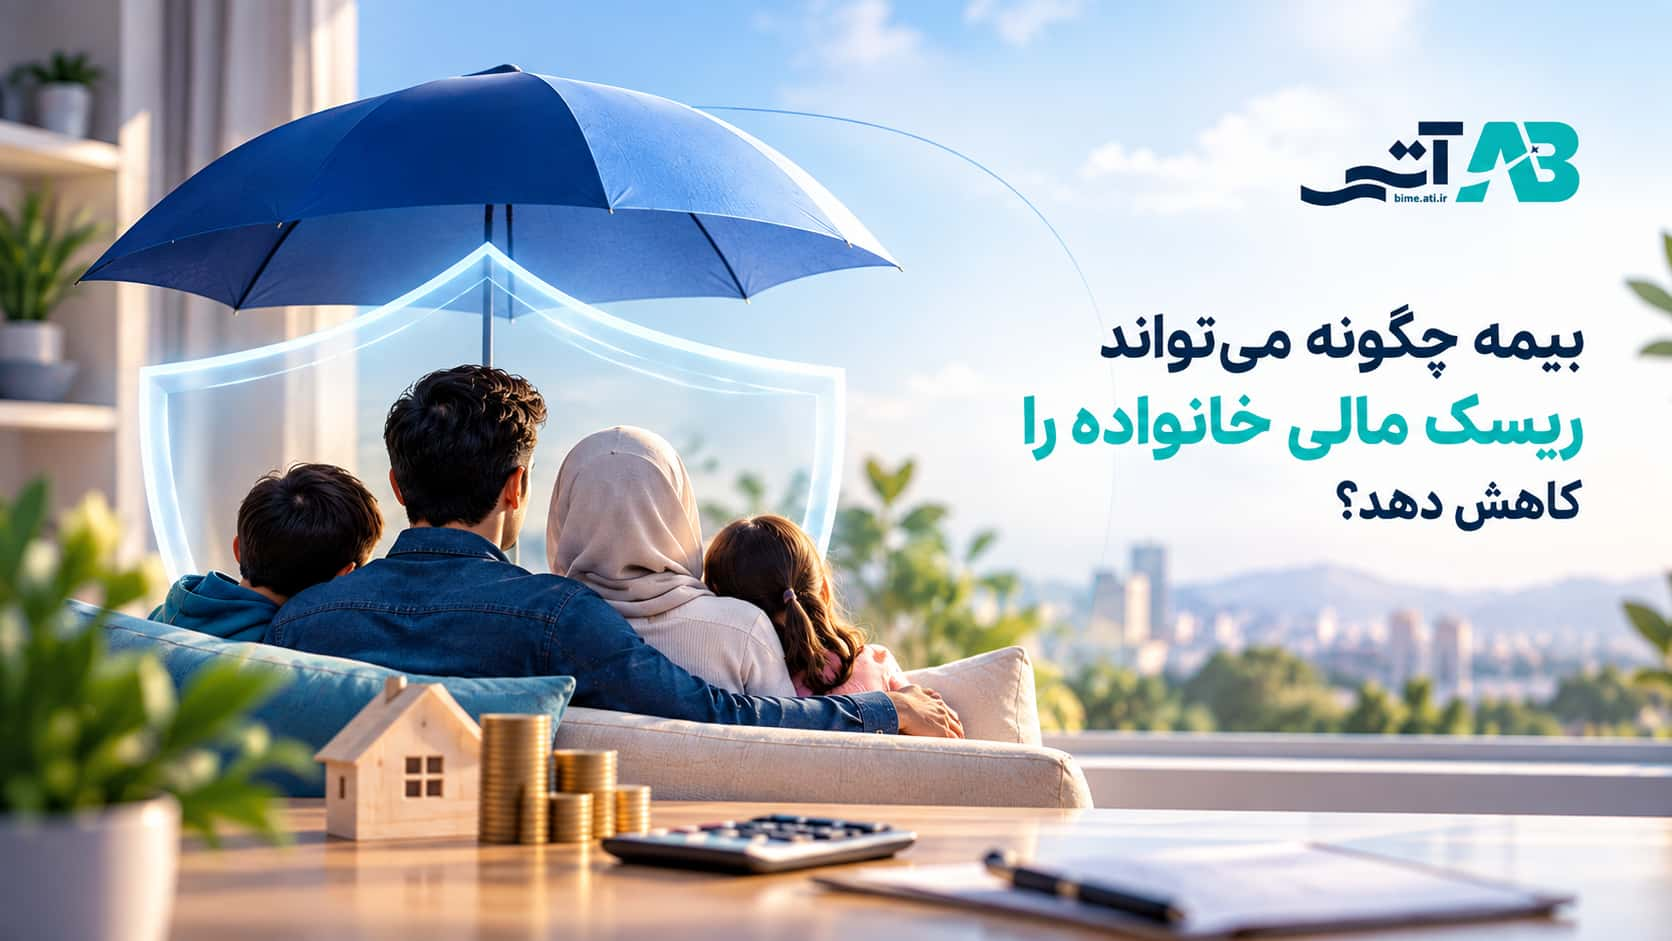
بخش زیادی از هزینههای خانواده قابل پیشبینی است؛ اجاره یا اقساط، هزینههای روزمره، آموزش، رفتوآمد و خریدهای معمول. اما بعضی هزینهها بدون هشدار ایجاد میشوند. یک تصادف، خسارت جدی به خودرو یا حادثهای مانند آتشسوزی در خانه میتواند در مدت کوتاهی فشار مالی زیادی به خانواده وارد کند.
در چنین شرایطی، بیمه میتواند نقش مهمی در کاهش ریسک مالی خانواده داشته باشد. بیمه از وقوع حادثه جلوگیری نمیکند، اما میتواند کمک کند هزینه ناشی از یک اتفاق غیرمنتظره، تمام پسانداز یا برنامه مالی خانواده را تحت تأثیر قرار ندهد.
به همین دلیل، بیمه شخص ثالث، بیمه بدنه و بیمه آتشسوزی را میتوان از مهمترین ابزارهای مدیریت ریسک برای بسیاری از خانوادهها دانست.
ریسک مالی خانواده دقیقاً چیست؟
ریسک مالی زمانی ایجاد میشود که یک اتفاق پیشبینینشده، هزینهای بیشتر از توان پرداخت معمول خانواده ایجاد کند.
فرض کنید خودروی خانواده در یک تصادف آسیب جدی ببیند یا در خانه حادثهای مانند آتشسوزی رخ دهد. هزینه تعمیر خودرو، جبران خسارت دیگران یا بازسازی بخشی از خانه ممکن است بسیار بیشتر از هزینههای عادی ماهانه باشد.
در چنین شرایطی خانواده معمولاً مجبور میشود از پسانداز خود استفاده کند، بعضی برنامههای مالی را به تعویق بیندازد یا حتی برای تأمین هزینهها از منابع دیگری کمک بگیرد.
بیمه میتواند بخشی از این ریسک را به شرکت بیمه منتقل کند.
بیمه شخص ثالث؛ جلوگیری از یک هزینه سنگین پس از تصادف
یکی از مهمترین ریسکهای مالی مرتبط با خودرو، خسارتی است که در یک تصادف به دیگران وارد میشود.
تصور کنید رانندهای در یک حادثه مقصر شناخته شود. خسارت واردشده ممکن است فقط مربوط به بدنه خودروی مقابل نباشد و در برخی حوادث، خسارتهای جانی نیز ایجاد شود.
در چنین شرایطی، بیمه شخص ثالث براساس تعهدات بیمهنامه میتواند خسارتهای تحت پوشش واردشده به اشخاص ثالث را جبران کند.
اهمیت این موضوع زمانی بیشتر مشخص میشود که بدانیم یک تصادف جدی ممکن است هزینهای ایجاد کند که پرداخت مستقیم آن برای بسیاری از خانوادهها دشوار باشد.
بنابراین بیمه شخص ثالث علاوه بر اینکه یک بیمه الزامی برای وسایل نقلیه محسوب میشود، یکی از مهمترین ابزارهای کاهش ریسک مالی مالک خودرو نیز هست.
البته هنگام خرید بیمه شخص ثالث نباید فقط به قیمت بیمهنامه توجه کرد. بررسی سقف تعهدات مالی و شرایط بیمهنامه نیز اهمیت زیادی دارد.
چرا انتخاب سقف تعهد مالی مناسب در بیمه شخص ثالث مهم است؟
یکی از نکاتی که گاهی هنگام خرید بیمه شخص ثالث کمتر مورد توجه قرار میگیرد، میزان تعهد مالی بیمهنامه است.
اگر در یک تصادف، خودروی مقابل ارزش بالایی داشته باشد یا میزان خسارت ایجادشده زیاد باشد، پایین بودن تعهد مالی بیمه میتواند باعث شود بخشی از هزینه خسارت بر عهده فرد مقصر باقی بماند.
برای مثال، ممکن است یک تصادف به قطعات گرانقیمت خودروی دیگری آسیب وارد کند. در چنین شرایطی، داشتن تعهد مالی متناسب میتواند ریسک پرداخت هزینه از منابع شخصی خانواده را کاهش دهد.
به همین دلیل، هنگام خرید یا تمدید بیمه شخص ثالث بهتر است میزان تعهدات نیز در کنار قیمت بررسی شود.
بیمه بدنه؛ محافظت از یکی از داراییهای مهم خانواده
برای بسیاری از خانوادهها، خودرو یکی از باارزشترین داراییهاست. خسارت جدی به خودرو میتواند هزینه قابل توجهی ایجاد کند.
بیمه شخص ثالث عمدتاً خسارت واردشده به دیگران را پوشش میدهد، اما برای محافظت از خودروی خود فرد، بیمه بدنه اهمیت پیدا میکند.
براساس شرایط و پوششهای بیمهنامه، بیمه بدنه میتواند در جبران برخی خسارتهای واردشده به خودرو مؤثر باشد.
تصادف، سرقت یا برخی حوادث دیگر میتوانند باعث ایجاد خسارتی شوند که تعمیر یا جایگزینی قطعات آن هزینه زیادی داشته باشد. وجود بیمه بدنه میتواند باعث شود تمام این مبلغ مستقیماً از بودجه خانواده پرداخت نشود.
پوششهای اضافی بیمه بدنه چه کمکی میکنند؟
یکی از مزایای بیمه بدنه این است که میتوان براساس نیاز، برخی پوششهای اضافی را نیز انتخاب کرد.
شرایط این پوششها ممکن است بین شرکتهای بیمه متفاوت باشد، بنابراین هنگام خرید بهتر است فقط به حق بیمه توجه نشود.
برای مثال، ارزش خودرو، محل استفاده، شرایط نگهداری و نوع ریسکهایی که خودرو با آن مواجه است، همگی میتوانند در انتخاب پوشش مناسب مؤثر باشند.
گاهی پرداخت مبلغ کمی بیشتر برای پوششی متناسب با نیاز واقعی میتواند از یک هزینه بسیار بزرگ در آینده جلوگیری کند.
بنابراین مقایسه بیمه بدنه فقط براساس قیمت، همیشه بهترین روش انتخاب نیست.
بیمه آتشسوزی؛ محافظت از خانه و داراییهای خانواده
خانه و وسایل داخل آن معمولاً بخش مهمی از دارایی یک خانواده را تشکیل میدهند. وقوع آتشسوزی، انفجار یا حادثهای مشابه میتواند خسارت مالی سنگینی ایجاد کند.
در چنین شرایطی، بیمه آتشسوزی میتواند به جبران خسارتهای تحت پوشش کمک کند.
اهمیت بیمه آتشسوزی فقط برای افرادی که مالک خانه هستند نیست. بسته به نوع بیمهنامه و شرایط قرارداد، مستأجر نیز میتواند برای اموال و وسایل خود پوشش بیمهای تهیه کند.
وسایلی مانند مبلمان، تجهیزات الکترونیکی، لوازم خانگی و سایر داراییهای موجود در منزل ممکن است مجموع ارزش قابل توجهی داشته باشند.
از بین رفتن یا آسیب شدید این وسایل میتواند هزینهای بسیار بیشتر از چیزی ایجاد کند که خانواده در شرایط عادی برای آن آماده باشد.
بیمه چگونه از پسانداز خانواده محافظت میکند؟
فرض کنید خانوادهای طی چند سال مبلغی برای خرید خانه، تعویض خودرو یا برنامههای آینده خود پسانداز کرده است.
اگر یک حادثه جدی رخ دهد و پوشش بیمهای مناسبی وجود نداشته باشد، ممکن است بخش زیادی از این پسانداز برای جبران خسارت مصرف شود.
در اینجا یکی از مهمترین مزایای بیمه مشخص میشود.
بیمه کمک میکند هزینه یک خسارت تحت پوشش، بهطور کامل بر دوش منابع مالی خانواده قرار نگیرد. در نتیجه احتمال اینکه یک حادثه تمام برنامههای مالی آینده را تغییر دهد، کاهش پیدا میکند.
آیا ارزانترین بیمه همیشه انتخاب مناسبی است؟
یکی از اشتباهات رایج هنگام خرید بیمه، تمرکز کامل روی قیمت است.
قیمت اهمیت دارد، اما در کنار آن باید موارد دیگری مانند سقف تعهدات، پوششها، فرانشیز، استثنائات و شرایط پرداخت خسارت نیز بررسی شود.
دو بیمهنامه ممکن است اختلاف قیمت کمی داشته باشند، اما از نظر میزان پوشش تفاوت قابل توجهی ایجاد کنند.
به همین دلیل، هنگام خرید بیمه شخص ثالث، بیمه بدنه یا بیمه آتشسوزی بهتر است سؤال اصلی این نباشد که «کدام بیمه ارزانتر است؟»، بلکه باید بررسی شود که کدام بیمه متناسب با ریسک و نیاز واقعی خانواده است؟
جمعبندی
مدیریت مالی فقط به معنای افزایش درآمد یا پسانداز بیشتر نیست. یکی از بخشهای مهم برنامهریزی مالی، مدیریت اتفاقاتی است که ممکن است بهصورت غیرمنتظره هزینه زیادی ایجاد کنند.
انتخاب بیمه مناسب زمانی مؤثرتر خواهد بود که براساس نیاز واقعی، ارزش داراییها و میزان ریسک انجام شود. بررسی دقیق پوششها و سقف تعهدات پیش از خرید، میتواند باعث شود بیمه در زمان وقوع حادثه واقعاً به کاهش فشار مالی خانواده کمک کند.