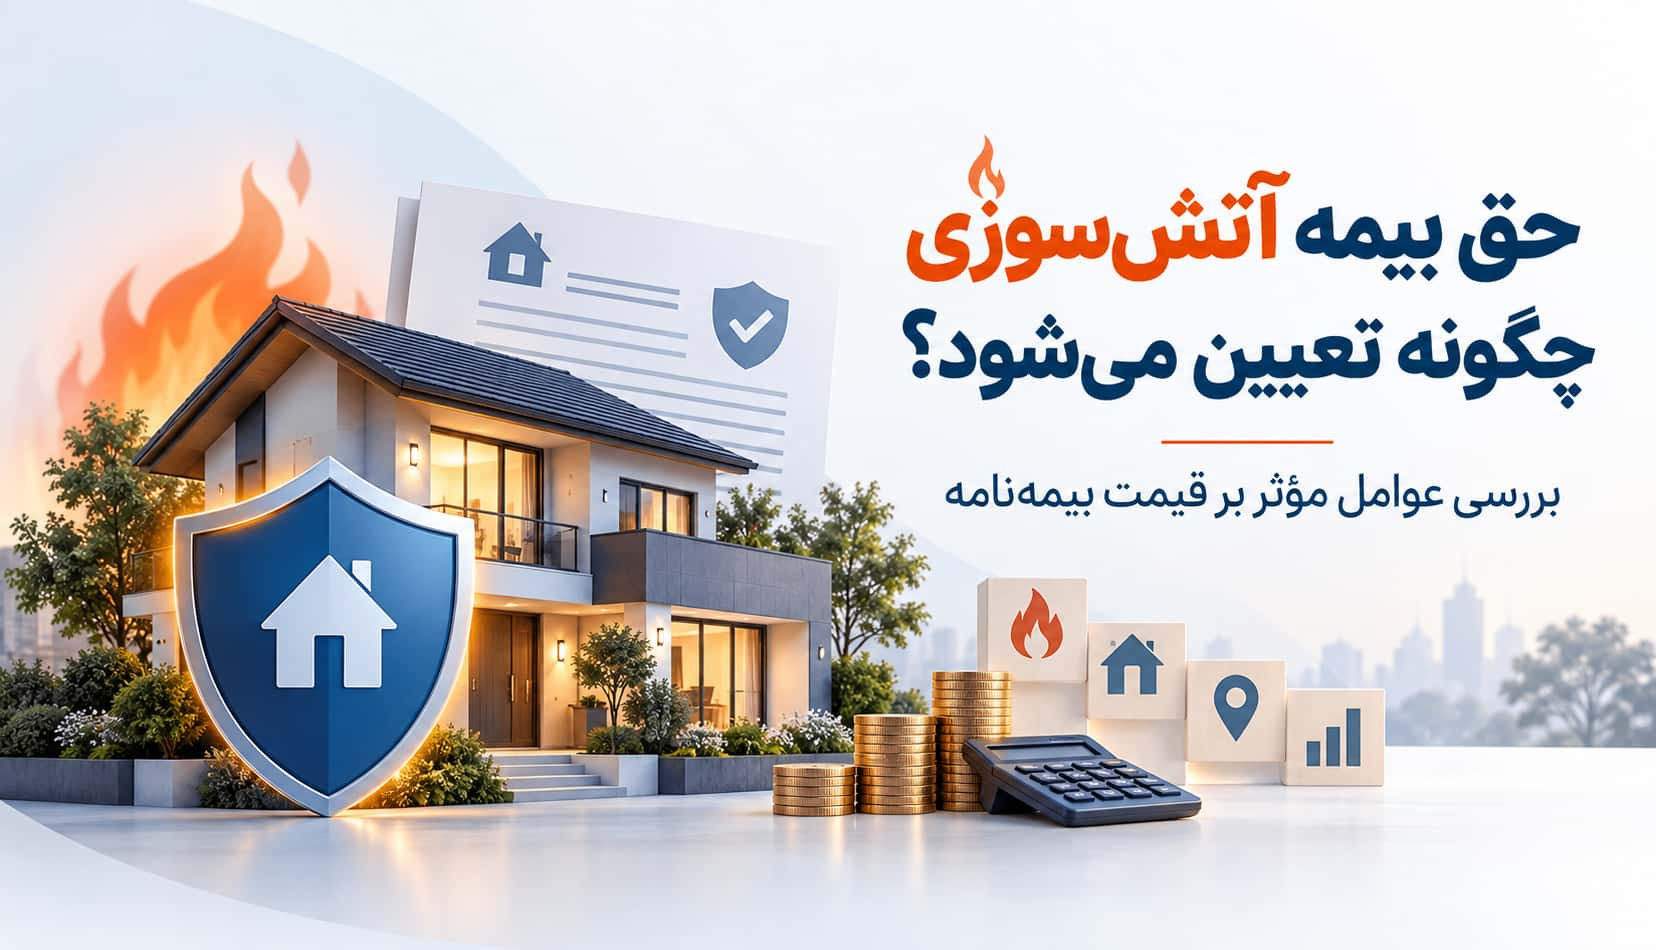
وقتی صحبت از بیمه کردن خانه، محل کار، فروشگاه یا حتی یک واحد صنعتی میشود، یکی از اولین سؤالاتی که برای بیشتر افراد پیش میآید این است که حق بیمه آتشسوزی چگونه تعیین میشود؟ چرا ممکن است هزینه بیمه یک ساختمان با ساختمانی دیگر متفاوت باشد و چه عواملی روی قیمت نهایی بیمهنامه تأثیر میگذارند؟
واقعیت این است که قیمت بیمه آتشسوزی فقط براساس متراژ ساختمان یا ارزش ملک تعیین نمیشود. شرکت بیمه برای محاسبه حق بیمه، مجموعهای از اطلاعات مانند نوع کاربری ساختمان، ارزش داراییها، میزان ریسک، پوششهای انتخابی و شرایط ایمنی محل را بررسی میکند.
در این مطلب مهمترین عوامل مؤثر بر محاسبه حق بیمه آتشسوزی را به زبان ساده بررسی میکنیم.
حق بیمه آتشسوزی چیست؟
حق بیمه آتشسوزی مبلغی است که بیمهگذار برای دریافت پوششهای مشخص از شرکت بیمه پرداخت میکند. در مقابل، اگر یکی از خطرات تحت پوشش بیمهنامه باعث ایجاد خسارت شود، شرکت بیمه براساس شرایط قرارداد و سقف تعهدات، خسارت را بررسی و جبران میکند.
پوششهای اصلی بیمه آتشسوزی معمولاً خطراتی مانند آتشسوزی، انفجار و صاعقه را شامل میشوند. در کنار این موارد، امکان انتخاب پوششهای اضافی نیز وجود دارد که میتوانند روی قیمت نهایی بیمهنامه تأثیر بگذارند.
مهمترین عوامل مؤثر بر قیمت بیمه آتشسوزی
۱. ارزش ساختمان
یکی از اصلیترین عوامل در تعیین حق بیمه آتشسوزی ساختمان، ارزش مورد بیمه است.
در این بخش معمولاً ارزش خود ساختمان و هزینه بازسازی آن اهمیت دارد. هرچه سرمایهای که قرار است تحت پوشش قرار بگیرد بیشتر باشد، میزان تعهد شرکت بیمه نیز افزایش پیدا میکند.
به همین دلیل، دو ساختمان با متراژ مشابه ممکن است حق بیمه متفاوتی داشته باشند؛ زیرا نوع ساخت، ارزش سازه یا شرایط آنها یکسان نیست.
۲. ارزش اثاثیه و داراییهای داخل ساختمان
در بیمه آتشسوزی فقط خود ساختمان مطرح نیست. اثاثیه منزل، تجهیزات اداری، دستگاههای صنعتی، ماشینآلات یا موجودی یک فروشگاه نیز میتوانند تحت پوشش قرار بگیرند.
برای مثال، ارزش داراییهای داخل یک واحد مسکونی معمولی با یک دفتر مجهز یا فروشگاه دارای موجودی گرانقیمت متفاوت است.
بنابراین هرچه مجموع سرمایه بیمهشده بیشتر باشد، ممکن است قیمت بیمهنامه آتشسوزی نیز افزایش پیدا کند.
۳. نوع کاربری ملک
کاربری ساختمان نقش مهمی در ارزیابی ریسک دارد.
ساختمانها میتوانند کاربریهای مختلفی داشته باشند، از جمله:
- مسکونی
- اداری
- تجاری
- انبار
- کارگاهی
- صنعتی
ریسک وقوع آتشسوزی در تمام این محیطها یکسان نیست. برای مثال، یک دفتر اداری معمولاً شرایط متفاوتی نسبت به انبار مواد قابل اشتعال یا کارگاهی با تجهیزات صنعتی دارد.
به همین دلیل، نوع فعالیتی که در ملک انجام میشود یکی از اطلاعات مهم برای محاسبه حق بیمه است.
آیا متراژ ساختمان روی حق بیمه آتشسوزی تأثیر دارد؟
بله، متراژ یکی از اطلاعاتی است که هنگام استعلام بیمه آتشسوزی دریافت میشود، اما تنها عامل تعیینکننده قیمت نیست.
فرض کنید دو واحد ۱۰۰ متری وجود داشته باشند. یکی از آنها یک واحد مسکونی با اثاثیه معمولی است و دیگری دفتر یک شرکت با تجهیزات گرانقیمت.
اگرچه متراژ هر دو یکسان است، میزان سرمایهای که قرار است بیمه شود و نوع ریسک آنها متفاوت است؛ بنابراین قیمت بیمهنامه نیز میتواند متفاوت باشد.
۴. نوع سازه و مصالح بهکاررفته
نوع سازه ساختمان نیز میتواند روی ارزیابی ریسک تأثیر داشته باشد.
در زمان بررسی یک ملک، عواملی مانند نوع اسکلت، سقف، مصالح مورد استفاده و مقاومت ساختمان در برابر آتش اهمیت پیدا میکنند.
هرچه شرایط ساختمان از نظر ایمنی مناسبتر باشد، ارزیابی ریسک نیز میتواند متفاوت باشد.
این موضوع بهخصوص در ساختمانهای صنعتی، کارخانهها، انبارها و واحدهای تجاری بزرگ اهمیت بیشتری دارد.
۵. پوششهای اضافی بیمه آتشسوزی
یکی از مهمترین مواردی که باعث تغییر قیمت بیمهنامه میشود، تعداد و نوع پوششهای انتخابی است.
بیمهگذار میتواند در کنار پوششهای اصلی، متناسب با نیاز خود پوششهای دیگری را نیز انتخاب کند.
برای مثال، بسته به شرایط بیمهنامه ممکن است پوششهایی برای خطراتی مانند موارد زیر ارائه شود:
- زلزله و آتشفشان
- سیل
- طوفان
- ترکیدگی لوله آب
- سقوط هواپیما یا قطعات آن
- سرقت با شکست حرز
- خسارت ناشی از برف و باران
- هزینه پاکسازی محل پس از حادثه
طبیعی است که اضافه کردن هر پوشش، میزان تعهد شرکت بیمه را افزایش دهد و در نتیجه روی هزینه بیمه آتشسوزی نیز اثر بگذارد.
۶. موقعیت محل و میزان ریسک محیط
موقعیت ساختمان هم میتواند در ارزیابی ریسک نقش داشته باشد.
برای نمونه، شرایط یک ملک در محیط مسکونی با یک واحد صنعتی در منطقهای پرریسک یکسان نیست.
علاوه بر موقعیت، نوع کسبوکارهای اطراف، تراکم ساختمانها و شرایط دسترسی به تجهیزات اطفای حریق نیز ممکن است هنگام بررسی ریسک مورد توجه قرار بگیرد.
۷. تجهیزات ایمنی و سیستم اطفای حریق
وجود تجهیزات ایمنی یکی از موارد مهم در کاهش خسارت احتمالی است.
مواردی مانند:
- کپسول آتشنشانی
- سیستم اعلام حریق
- سیستم اطفای حریق
- اسپرینکلر
- سنسور دود
- رعایت استانداردهای ایمنی
میتوانند در ارزیابی وضعیت محل نقش داشته باشند.
این موضوع برای کارخانهها، انبارها، مراکز تجاری و ساختمانهایی با ریسک بالاتر اهمیت بیشتری دارد.
۸. میزان سرمایه اعلامشده در بیمهنامه
یکی از اشتباهاتی که بعضی افراد برای کاهش هزینه بیمه انجام میدهند، اعلام ارزش کمتر از میزان واقعی داراییهاست.
ممکن است این کار در ابتدا باعث کاهش حق بیمه شود، اما در زمان وقوع خسارت میتواند مشکلساز باشد.
بهتر است ارزش ساختمان، تجهیزات و داراییها تا حد امکان نزدیک به ارزش واقعی تعیین شود تا پوشش بیمهای متناسب با میزان دارایی وجود داشته باشد.
قیمت بیمه آتشسوزی چگونه محاسبه میشود؟
برای محاسبه قیمت بیمه آتشسوزی معمولاً چند عامل بهصورت همزمان بررسی میشوند.
به زبان ساده میتوان گفت:
ارزش سرمایه بیمهشده + نوع کاربری + میزان ریسک + پوششهای انتخابی + شرایط ایمنی محل
همگی در تعیین حق بیمه نقش دارند.
به همین دلیل نمیتوان یک مبلغ ثابت برای همه ساختمانها اعلام کرد و بهترین روش، دریافت استعلام براساس اطلاعات واقعی ملک است.
چگونه بیمه آتشسوزی مناسب انتخاب کنیم؟
هنگام خرید بیمه آتشسوزی نباید فقط پایینترین قیمت را ملاک قرار دهید.
قبل از انتخاب بیمهنامه بهتر است موارد زیر را بررسی کنید:
- سقف تعهدات شرکت بیمه
- پوششهای اصلی و اضافی
- میزان سرمایه ثبتشده در بیمهنامه
- شرایط و استثناهای قرارداد
- نیاز واقعی ساختمان یا کسبوکار
- قیمت نهایی بیمهنامه
ممکن است یک بیمهنامه ارزانتر باشد، اما پوششهای کمتری در اختیار شما قرار دهد. بنابراین مقایسه باید براساس قیمت و سطح پوشش بهصورت همزمان انجام شود.
آیا بیمه آتشسوزی فقط برای خانه است؟
خیر. بیمه آتشسوزی میتواند برای انواع مختلف املاک و داراییها مورد استفاده قرار بگیرد.
از جمله:
خانه و آپارتمان، فروشگاه، دفتر کار، شرکت، انبار، کارگاه، کارخانه و برخی واحدهای صنعتی.
نوع بیمهنامه و شرایط آن براساس نوع کاربری و میزان ریسک هر محل تعیین میشود.
سوالات متداول درباره حق بیمه آتشسوزی
آیا بیمه آتشسوزی گران است؟
هزینه بیمه آتشسوزی به ارزش ساختمان و داراییها، نوع کاربری و پوششهای انتخابی بستگی دارد. بنابراین مبلغ آن برای همه افراد یکسان نیست.
آیا اضافه کردن پوشش زلزله باعث افزایش قیمت میشود؟
اضافه کردن پوششهای تکمیلی میتواند حق بیمه را افزایش دهد؛ زیرا تعهدات بیشتری به بیمهنامه اضافه میشود.
آیا قیمت بیمه آتشسوزی شرکتهای مختلف یکسان است؟
شرایط، نرخها، پوششها و نحوه ارزیابی ریسک ممکن است میان شرکتهای بیمه متفاوت باشد. به همین دلیل مقایسه گزینههای مختلف پیش از خرید اهمیت دارد.
برای استعلام بیمه آتشسوزی چه اطلاعاتی لازم است؟
اطلاعاتی مانند نوع کاربری، متراژ، ارزش ساختمان، ارزش داراییهای داخل آن و پوششهای موردنظر معمولاً برای ارائه استعلام مورد نیاز هستند.
جمعبندی
حق بیمه آتشسوزی عدد ثابتی نیست و براساس شرایط هر ساختمان تعیین میشود. ارزش ساختمان و داراییها، متراژ، نوع کاربری، پوششهای اضافی، میزان ریسک و تجهیزات ایمنی از مهمترین عوامل مؤثر بر قیمت بیمه آتشسوزی هستند.
اگر قصد خرید این بیمهنامه را دارید، بهتر است ابتدا ارزش واقعی داراییهای خود را مشخص کنید و سپس پوششهای موردنیاز را انتخاب کنید. مقایسه بیمهنامهها نیز به شما کمک میکند گزینهای را انتخاب کنید که علاوه بر قیمت مناسب، پوشش کافی برای ریسکهای احتمالی داشته باشد.
برای انتخاب بهتر میتوانید قبل از خرید، شرایط و قیمت بیمه آتشسوزی شرکتهای مختلف را بررسی و متناسب با نوع ملک و میزان سرمایه خود، گزینه مناسبتری انتخاب کنید.